

配息資訊
iShares 觀點
即時預估淨值
ETF 常見問題及表單
參考資訊
機構投資者
任何由貝萊德投信 (下稱本公司) 為服務廣大投資人而製作之報價資料僅限作參考用,每 15秒提供最新即時之估計淨值。各交易貨幣的預估每單位淨值是由ICE Data Services透過美金計價的預估每單位淨值,乘以ICE Data Services提供的即時新台幣匯率, 並由Sysjust Co. Ltd ( 嘉實資訊) 顯示在此網頁。即時預估淨值在台灣證券交易所的交易時段內每15秒更新一次。但因基金投資個股之組合差異甚大、價格波動迅速,及投資人個別使用之網路連線情形或傳輸品質狀況,亦可能影響其更新頻率時間差異,故仍請注意以上資料僅供參考,且盤中即時交易價格以台灣證交所公佈為準,本公司不擔保其為完全正確無誤,且對於本網站所提供之資訊內容本公司有權隨時修改或刪除。若因任何資料之不正確、疏漏,或如遇網路斷線、股價報價延遲、系統延宕...等不可抗力之情事,所衍生之損害或損失,本公司均不負法律責任。基金之最後基金淨值,應另以本公司收盤結算後之公告為準。投資人在做任何相關規劃與決定之前,仍應請教專業人員針對投資人自身個別的情況提供專業意見,以符合投資人專屬的投資需求。依據本網站取得任何資料,應由您自行考量且自負風險,如因任何資料之下載而導致您電腦系統之任何損壞或資料流失,應由下載人自負完全責任。
隨著初期衝擊的緩衝逐漸減弱,中東衝突正暴露出較長期的能源限制。在這樣的環境下,精挑細選是關鍵。
那斯達克指數上週下跌近 1%,投資人為躲避科技股拋售而尋求避險,帶動美國公債上漲。布蘭特原油來到六個月高點。
我們將關注聯準會 2026 年倒數第二次的利率會議。我們預期年底前將再升息一次,但認為市場對進一步緊縮的定價過於鷹派。
全球經濟與市場在中東能源衝擊下展現韌性。強勁的 AI 投資與財政支出緩和了對經濟成長的衝擊,供給緩衝也吸收了初期的大部分衝擊。如今,波斯灣地區再度出現針對能源設施與航運的攻擊,正在緩衝逐漸變薄之際考驗其承受力,同時供給限制也正往下游移動。在各地區、產業與資產類別陸續出現新的脆弱環節之際,精挑細選是關鍵。
下游稀缺 帶動報酬
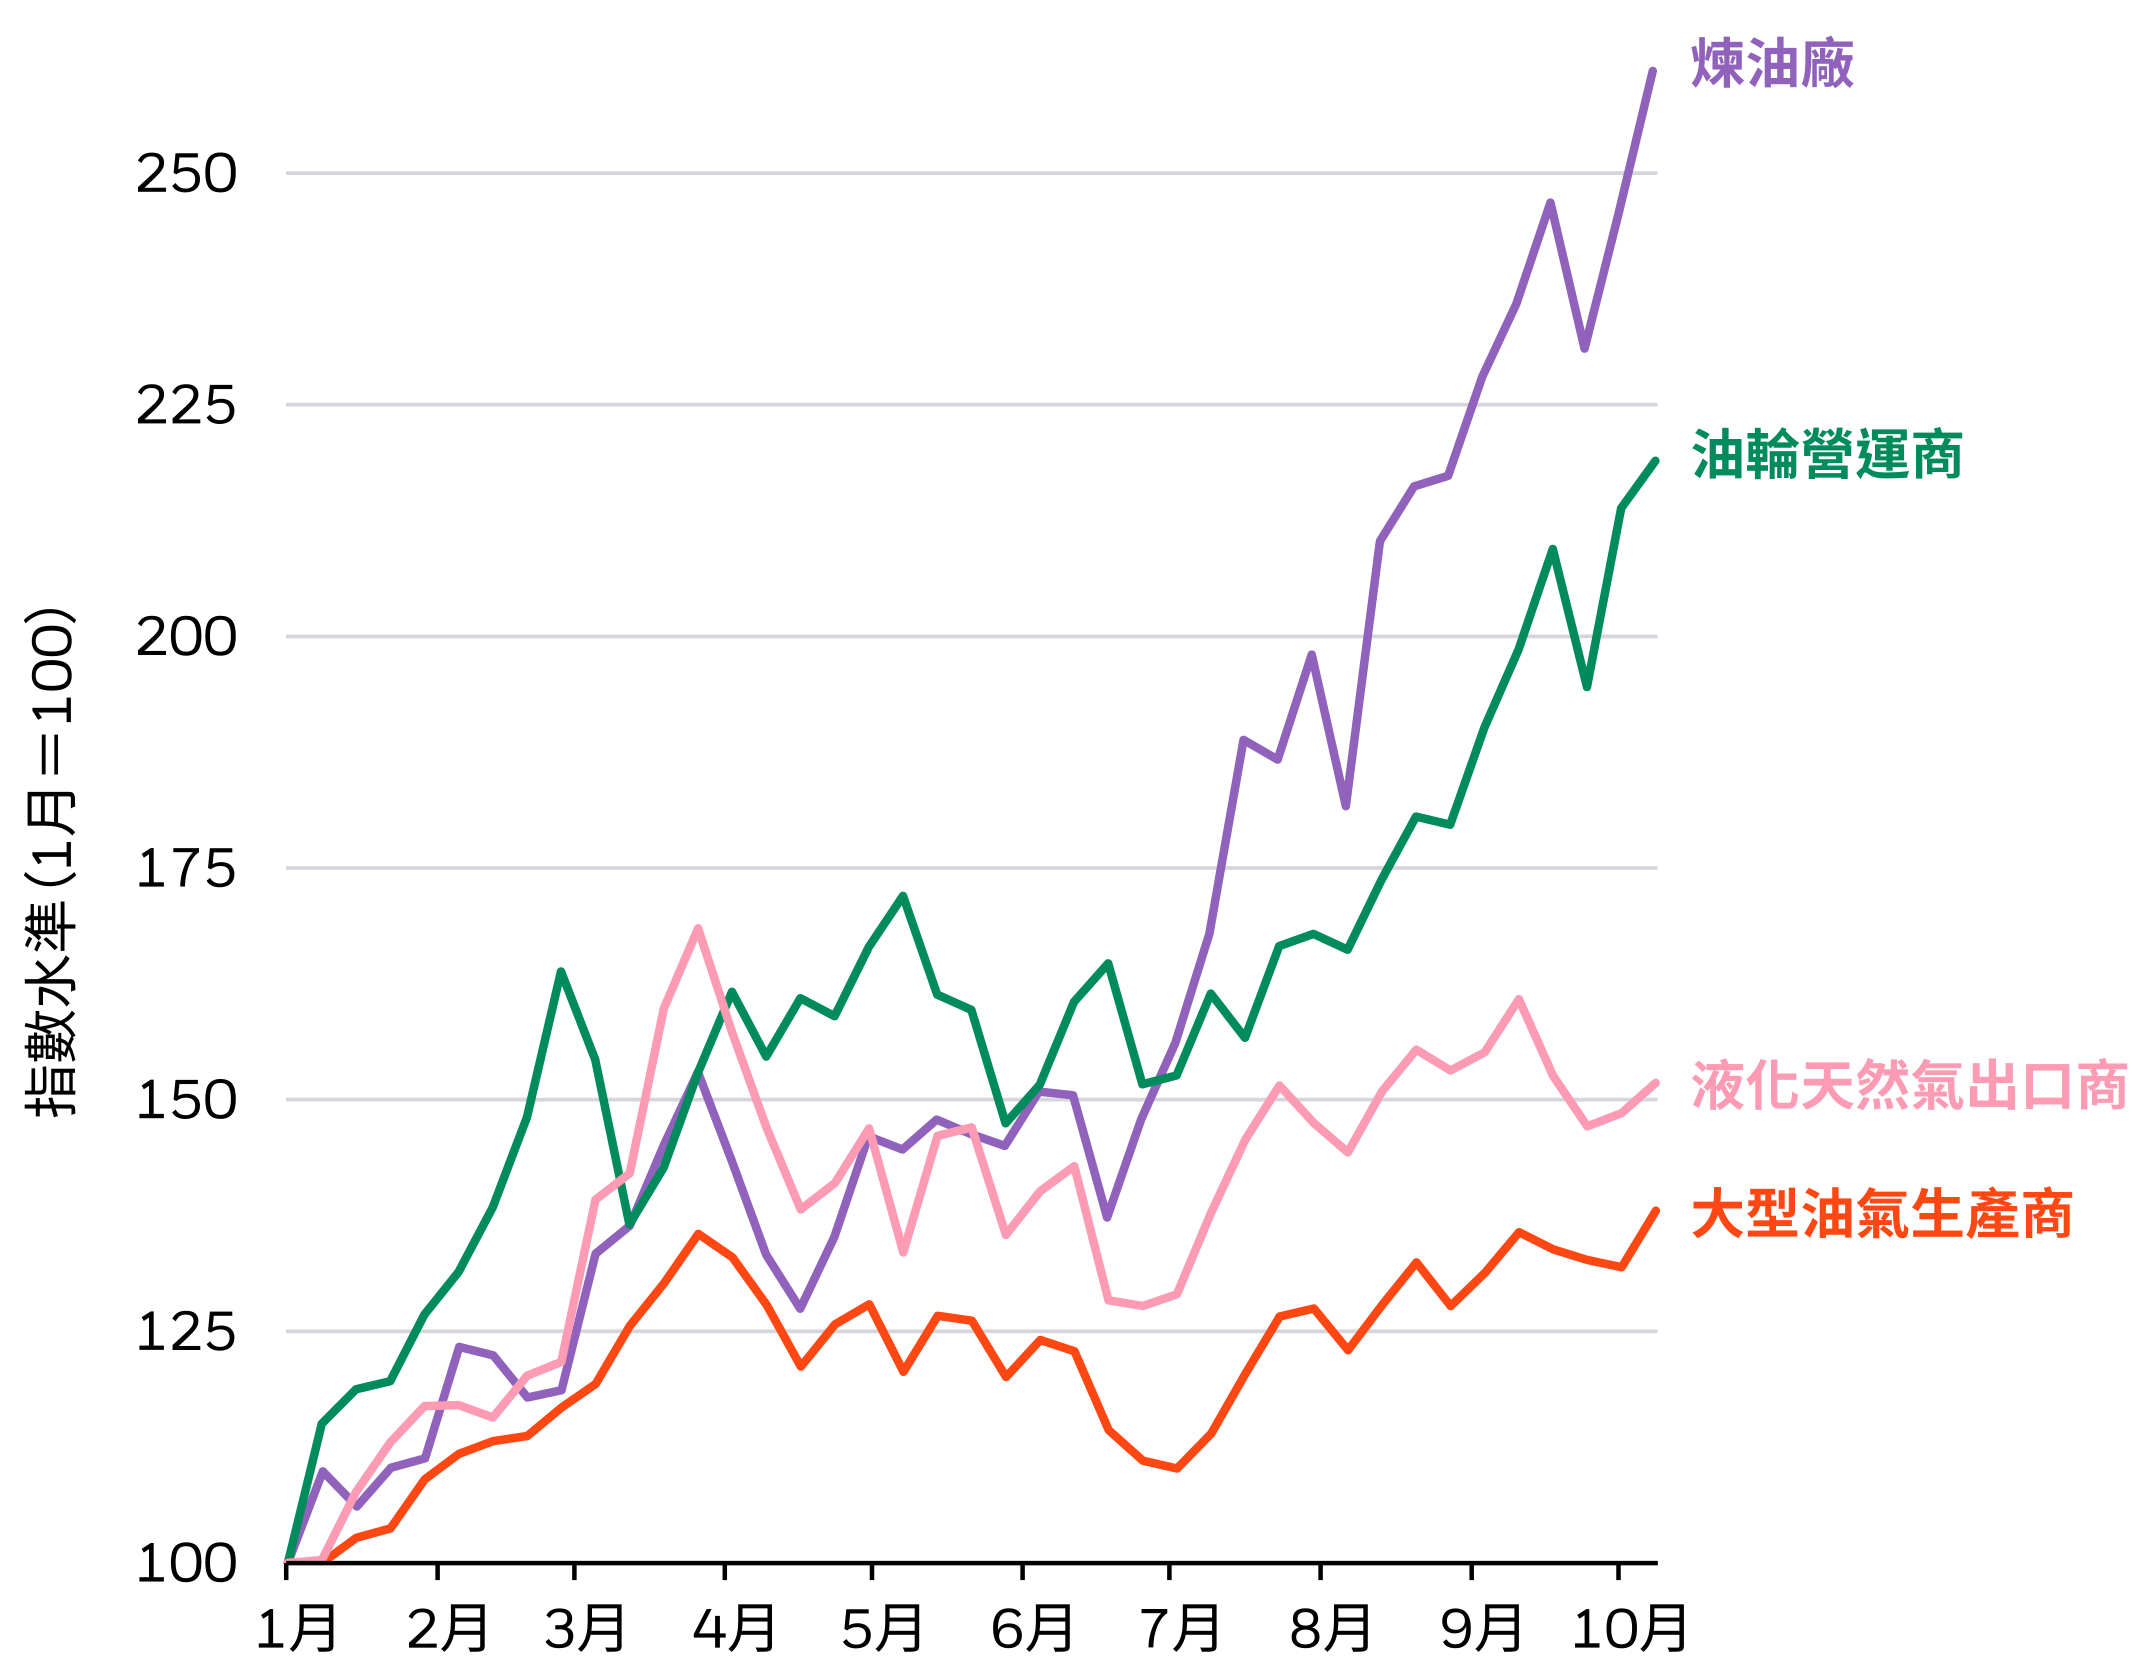
部分石油產業子類股表現,2026 年
過去績效不代表現在或未來表現。資料來源:貝萊德智庫,數據取自彭博,截至 2026 年 10 月。註:圖表顯示四個石油產業子類別中,部分企業股票的等權重平均報酬率,並以 2026 年 1 月 2 日為基期(=100)。報酬率以每週觀察值計算,不含股利。
上週布蘭特原油價格回升至每桶約 117 美元,為 4 月以來最高。但油價只說明了這波能源衝擊演變的一部分。最初的衝擊集中在原油供給,但油輪改道運輸、庫存與戰略儲備吸收了大部分衝擊。如今,稀缺已轉向下游。即使原油供給逐漸恢復,煉油與航運瓶頸已讓燃料從中東運往亞洲的到岸成本,攀升至戰前水準的兩倍以上。這也說明了為何煉油廠股價今年以來大漲約 160%,油輪營運商股價也上漲 120%。詳見圖表。即使能源已成為全球表現最佳的產業,兩者的表現仍遠遠超越大型石油與天然氣生產商 40% 的漲幅。不過,在如此大幅上漲之後,這些股票還有多少上漲空間,取決於即使衝突結束,哪些瓶頸仍會持續存在。
受惠於強勁的 AI 投資與政府支出,全球經濟成長維持穩健。初期的通膨衝擊大多已反映在整體通膨中,但燃料成本上升正開始傳導至部分核心通膨項目。如我們先前所述,這波能源衝擊的影響並不平均:我們估計,能源衝擊使歐洲 GDP 減少約 0.5%,美國則僅減少 0.1%。這些差異可能會更加明顯。歐洲看起來特別脆弱,天然氣庫存約為 75%,是自 2011 年開始有紀錄以來的同期最低水準;而液化天然氣供應受阻,也讓回補庫存更加困難。若冬季較冷,可能進一步推升今年已上漲 170% 的歐洲能源價格。美國身為能源淨出口國,受到的保護較多;強勁的科技出口,也為亞洲緩衝了進口成本上升的衝擊。這波衝擊帶來的不均影響,正加速各國強化能源韌性與能源安全的行動。
這正在創造新的投資機會,但也有代價。我們長期提及的「地緣政治分裂」大趨勢強化了這項轉變,提高了能防範未來衝擊的基礎建設價值。能源進口國正在分散傳統燃料的供給來源並推動電氣化,凸顯「能源轉型與韌性」大趨勢。包括中東在內的能源出口國,則正在投資替代路線,以避開容易受阻的關鍵航道。我們認為,這是可能比衝突持續更久的結構性轉變。然而,建立這些應變機制需要大量投資,可能加劇資金競爭,並進一步推升主權債券殖利率。
我們偏好能源限制與獲利空間看起來能夠延續、且評價仍具吸引力的機會。目前,在油價與煉油利潤維持高檔之際,既有的能源股部位可能帶來強勁獲利。但在今年油價大漲之後,我們也看好部分受債券殖利率上升打擊的美國與歐洲公用事業股。債券方面,殖利率走高支持了我們近期調升美國公債的決定。我們偏好短天期債券以獲取收益,因為能源安全投資增加,可能加劇資金競爭,並推升長天期殖利率。
整體而言:中東能源衝擊正暴露出可能比衝突持續更久的長期限制。相較於押注整體市場,我們偏好經過精挑細選的能源基礎建設部位與短天期收益。
投資人加強檢視 AI 交易,使科技股上週大幅震盪;儘管產業中部分最大型企業財報強勁,那斯達克指數仍下跌約 1%。標普 500 指數下跌 0.4%,資金轉向防禦型產業,有助於限制跌幅。投資人為躲避科技股拋售而尋求避險,美國 10 年期公債殖利率跌破 5%。由於市場擔憂中東能源流動可能進一步受阻,布蘭特原油一度觸及每桶 117 美元的六個月高點。
9 月 CPI 報告高於預期,顯示物價壓力正在擴大,使聯準會本週的利率決議成為市場焦點。儘管我們預期年底前將再升息一次,但我們並不認為近期的緊縮是持續升息循環的開端。自 9 月會議以來,市場已部分下修對進一步升息的預期,更接近我們的看法。
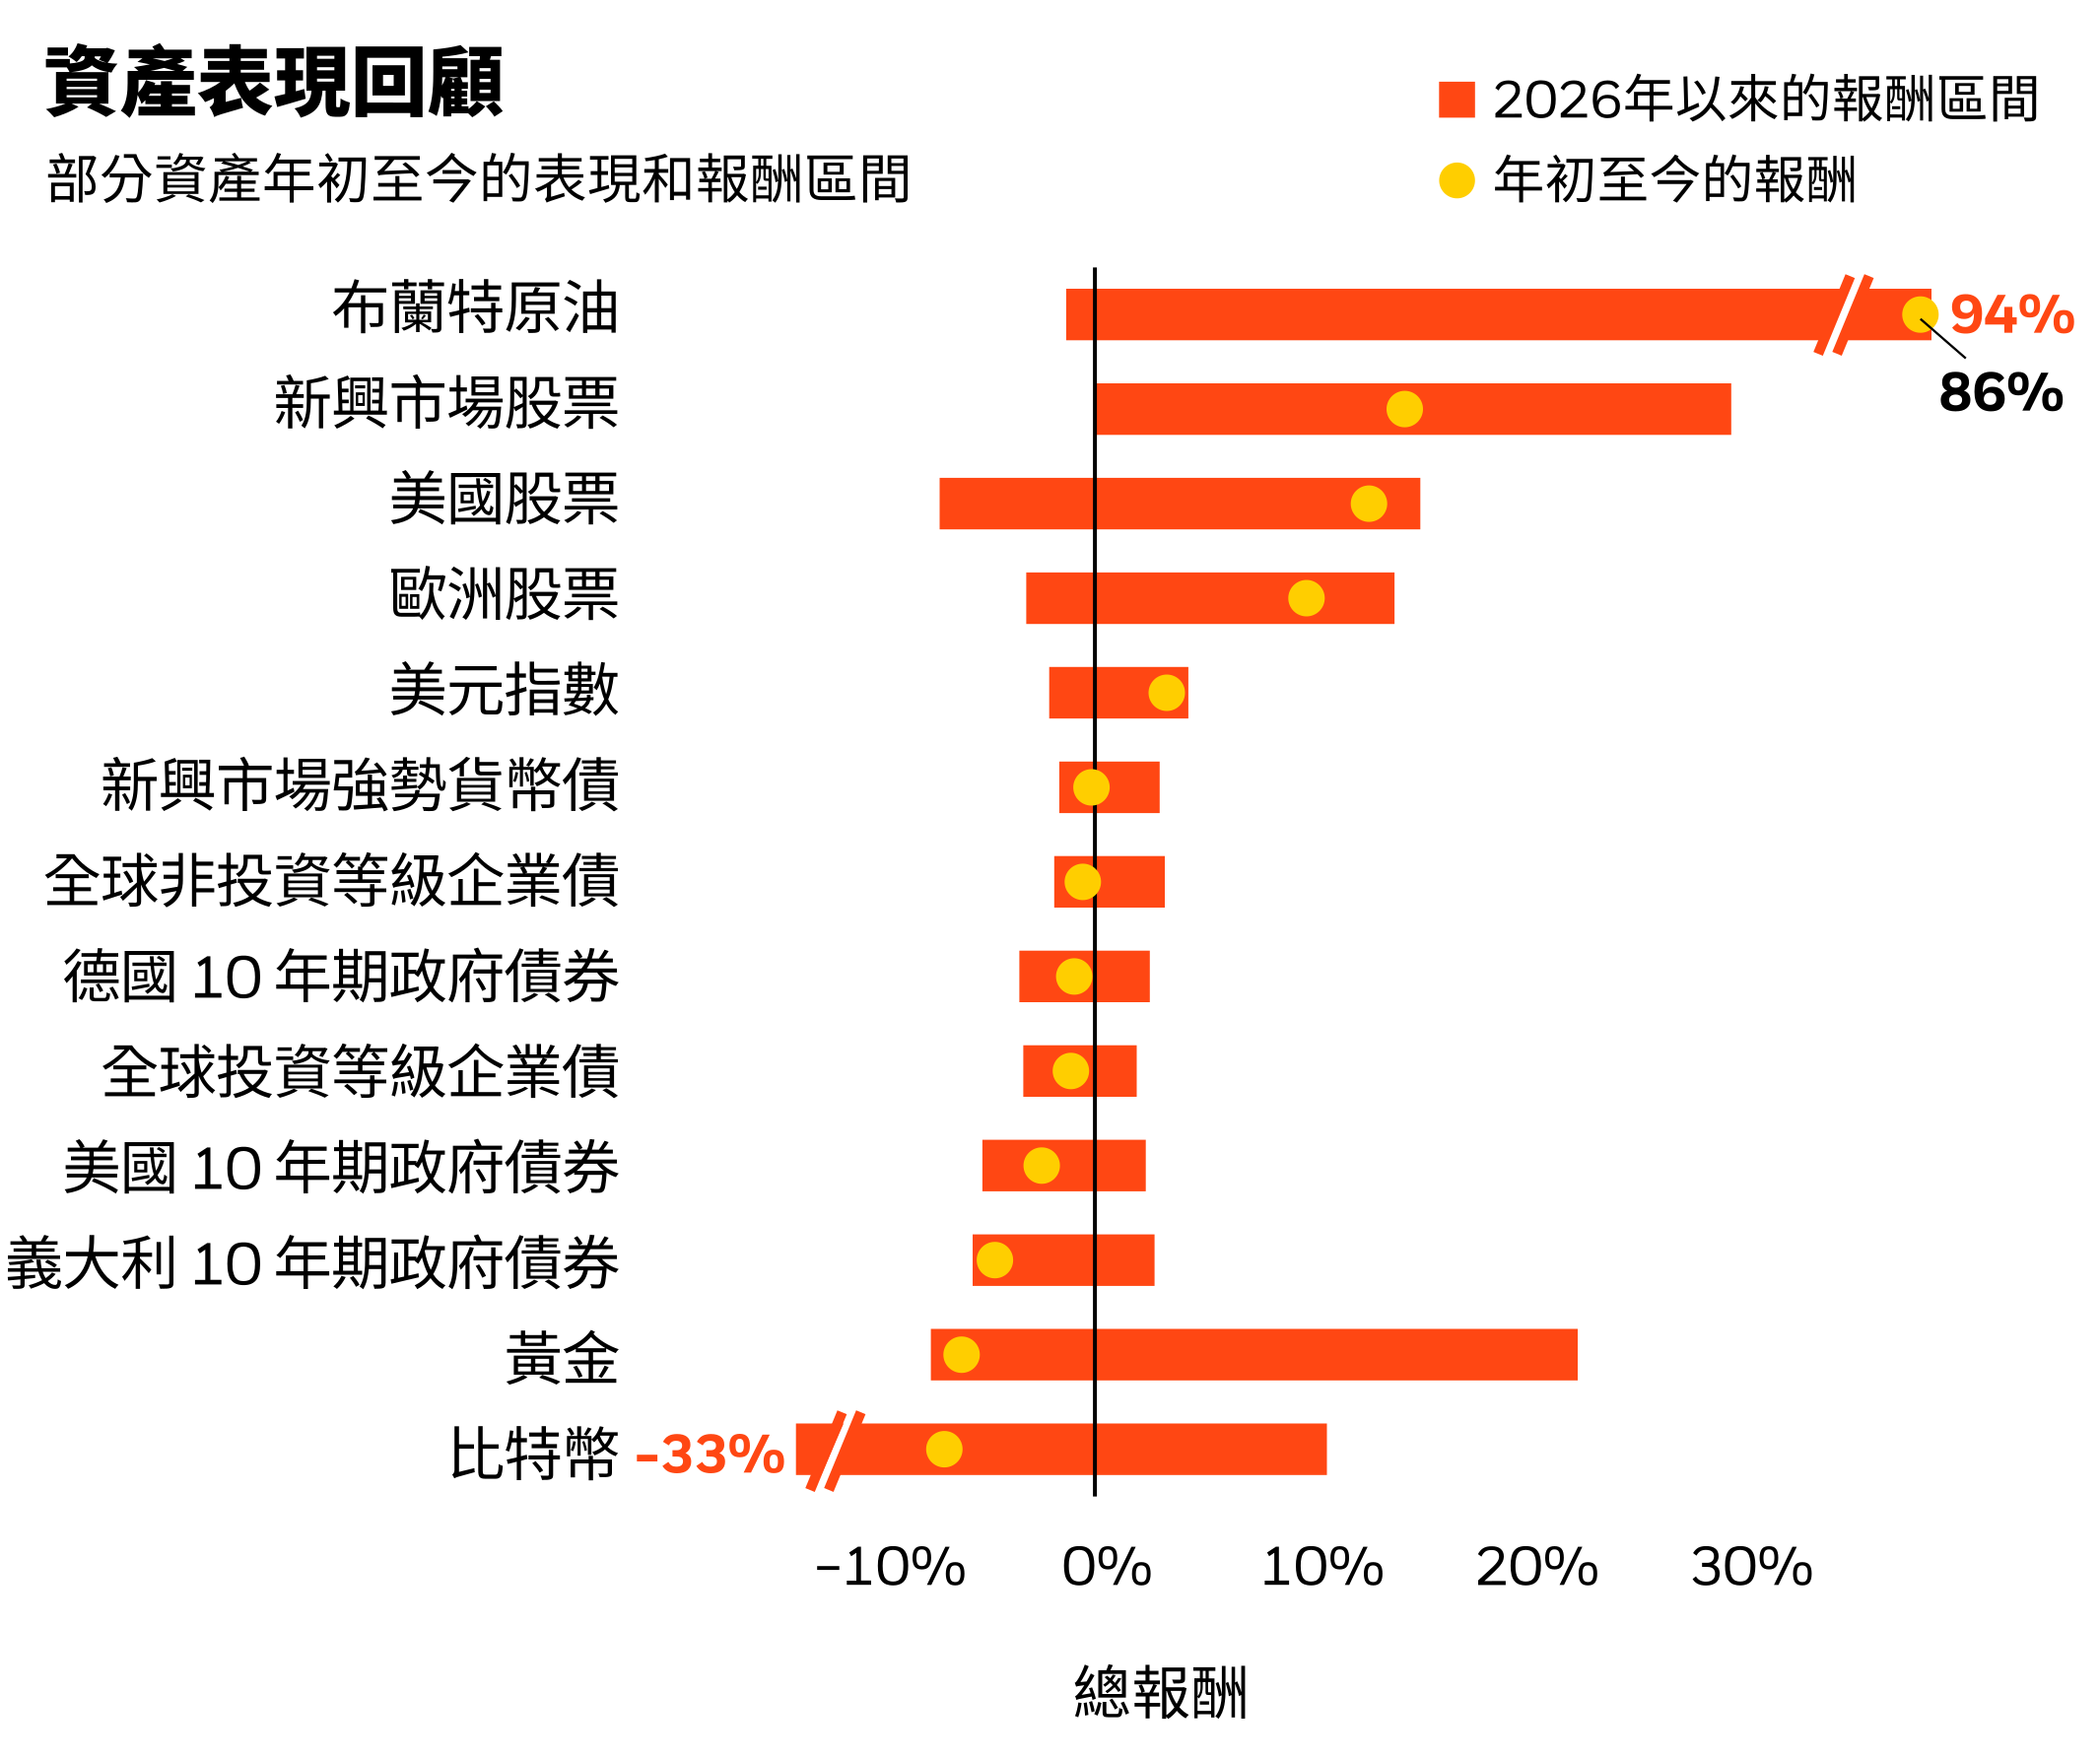
過去績效不代表現在或未來表現。指數不受管理且未計入費用,投資人無法直接投資於指數。資料來源:貝萊德智庫,數據取自 LSEG Datastream,截至2026年10月22日。圖表說明:橫條兩端顯示年初至今的最高和最低報酬率範圍,圓點表示年初至今的報酬率。新興市場(EM)、非投資等級企業債和全球投資等級企業債(IG)的報酬率以美元計價,其他則以當地貨幣計價。使用的指數或價格包括:布蘭特原油現貨、ICE 美元指數(DXY)、黃金現貨、比特幣現貨、MSCI 新興市場指數、MSCI 歐洲指數、LSEG Datastream 10年期基準政府債券指數(美國、德國和義大利)、彭博全球非投資等級債券指數、J.P. Morgan EMBI 指數、彭博全球公司債指數,以及 MSCI 美國指數。這份數據提供了全球主要資產類別的年度表現概覽,有助於投資人了解不同市場和資產的相對表現。然而,投資人在做出投資決策時,應當考慮更多因素,而不僅僅依賴於過去的表現數據。同時,由於指數不計入管理費用,實際投資報酬可能會低於指數表現。
美國消費者信心指數;日本服務業 PPI
聯準會利率決議
美國 GDP 與 PCE
歐元區 GDP 快報與失業率;日本央行利率決議;日本 CPI
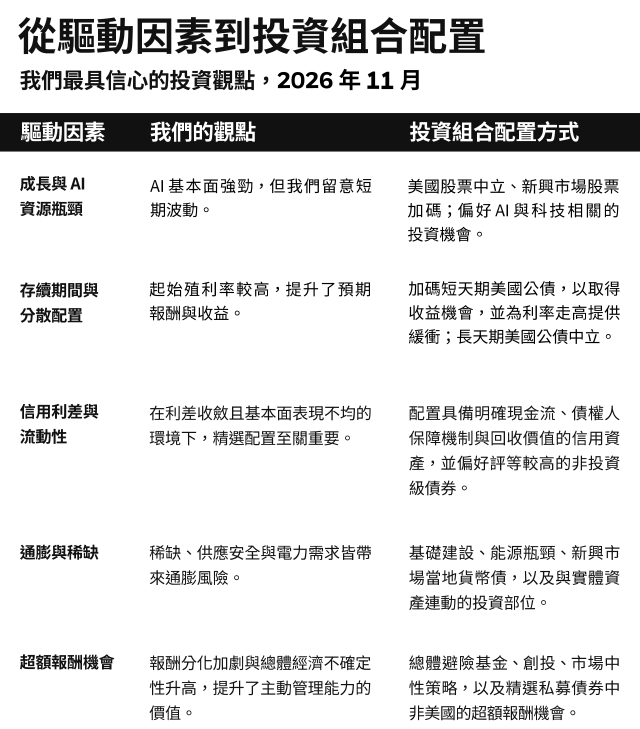
自我們推出大趨勢框架以來,這些趨勢的交織如何形塑我們幾乎所有投資觀點、並開啟超額報酬機會,已日益清晰。它們橫跨資產類別的界線,促使我們重新思考投資組合建構。投資人須審慎思考所持有的經濟或主題投資部位、持有這些部位所採用的投資工具,以及投資期間。
註:此觀點基於美元視角,2026 年10 月。本資料反映特定時點對市場環境的評估,並非對未來事件的預測或對未來結果的保證。讀者不應將本資訊視為針對任何特定基金、投資策略或證券的研究分析或投資建議。
6 至 12 個月戰術性配置,2026 年10 月
過去績效不代表現在或未來的表現。投資人無法直接投資於指數。註:此觀點基於美元視角。本資料僅為對特定時間的市場環境評估,無法作為未來事件的預測或未來結果的保證。此訊息不應被用作任何特定基金、策略或證券的研究或投資依據。

MKTG1026-M-6064009-EXP1027
本文件由貝萊德編製,不應賴以作為預測、研究或投資建議,也不應構成買賣任何證券或採取任何投資策略之建議、募集或勸誘。本文之意見係發表於2026年10月26日,並可因應其後的條件轉變而有所變動。本文件所載之訊息及意見取自貝萊德認為可靠的專屬和非專屬來源,並不一定涵蓋所有資料,且無法保證其準確性。因此,並未對其準確性或可靠性作出保證,而貝萊德及其人員、僱員或代理商不會對任何其他形式的錯誤及遺漏所引致的責任負責(包括因疏忽而對任何人士負責)。本文件可能含有非僅基於過往資訊而提供之「前瞻性」資訊。有關資訊可能涵蓋(其中包括)預計及預測。並不保證任何作出之預測將會實現。讀者須全權自行決定是否倚賴本文件所提供的資訊。



資產
觀點
評論
我們採中立立場。若要看到歐洲表現優於其他市場,需要出現更有利企業經營的政策環境,以及更成熟的資本市場。我們偏好金融、基礎建設與工業類股。
新興市場
我們維持加碼新興市場股票。 強勁的企業獲利成長與相對便宜的評價水準持續提供投資機會。我們尤其看好亞洲與拉丁美洲市場受惠於 AI 資源稀缺主題的不同投資機會。
我們維持加碼。我們預期的重新定價大多已經發生,市場對聯準會進一步升息的預期看來過度。我們偏好短端,因其收益具吸引力,損益兩平的緩衝空間也較大。
我們維持中立。殖利率走高提供了具吸引力的收益,也為利率進一步上升提供更大的緩衝。隨著資金競爭加劇,我們認為殖利率仍有上升空間。
我們採中立立場。我們認為通膨將維持在高於疫情前的水準,但因經濟成長可能放緩,短期內市場未必會反映此情境。
我們對短天期與中天期債券維持中立態度。就目前風險與報酬條件的平衡而言,目前市場對歐洲央行(ECB)的利率定價看來大致合理。但能源價格走高可能推升利率,因此傾向優先配置其他風險資產。
我們採中立立場。考量政治不確定性、長天期債券占市場比例提高、且買方對價格更為敏感,我們預期市場波動可能加劇。
日本政府公債
我們維持減碼。殖利率大幅重新定價,已改善風險報酬,但進一步升息與大量發債仍可能推升殖利率。
我們維持中立。利差偏窄,對利率波動的補償有限。我們偏好風險報酬已改善的美國公債。
我們採中立立場。企業體質穩健使利差收斂;若發行量增加或風險偏好轉變,利差可能擴大。
我們維持減碼立場。相較於長天期債券,我們偏好較不受利率風險影響的短天期債券。
我們採中立立場。非投資等級債券仍提供具吸引力的收益。相較投資等級債,我們更偏好評等較高的美國與歐洲非投資等級債券,並預期報酬分歧將擴大。
我們採中立立場。整體殖利率具吸引力且基本面穩健,但利差偏窄。
新興市場強勢貨幣債
我們採中立立場。基本面已有改善,但我們認為新興市場當地貨幣債的風險報酬更具吸引力。
新興市場當地貨幣債
我們採加碼立場。相較於波動度,其殖利率具吸引力,且基本面持續改善。